
受中國收緊兩用物項出口管制及對日關鍵礦產出口縮減影響,今年上半年日本關鍵稀土進口量暴跌八成,出現斷崖式下滑,波及八成八相關企業「斷糧」焦慮,其中百分之十七點五的企業被迫採取停產或減產措施。根據國際貨幣基金組織(IMF)測算,極端情況下日本GDP將因此下滑百分之二點三。儘管日本十五年來推進供應鏈多元化與戰略儲備等舉措,試圖擺脫對中國稀土的依賴,但嚴峻的物理缺口證明,關鍵高端製造短期內依然無法完全擺脫對中國重稀土供應鏈的依賴,所謂去中國風險替代神話也隨之破滅。
據八月二十日公布的中國海關統計數據顯示,中國今年六月向日本出口的鎵、鏑、鋱和釔全部為零。截止今年七月,已經是中國連續第九個月沒有向日本出口氧化鏑、第八個月沒有向日本出口氧化鋱。據日本財務省貿易統計顯示,今年一至六月,日本從全球進口的鏑鐵合金僅約十三至十四噸。若與中國實施出口管制前的二零二四年同期相比,銳減降幅達百分之八十二。即使與已經受到中國出口管制影響的二零二五年同期相比,降幅仍有約百分之四十六。氧化釔也呈現類似趨勢,今年上半年日本從全球進口總量約二百零四至二百零五噸,較管制前的二零二四年同期銳減百分之七十四,較去年同期也下降約七成。
鏑和鋱是高性能釹鐵硼磁體在高溫環境下保持磁性的關鍵添加元素,釔則廣泛用於航空發動機和燃氣輪機耐高溫塗層。對汽車、機器人、精密機械、電子設備和防衛產業高度發達的日本而言,這些關鍵重稀土原料不僅是重要產業的「關鍵糧食」,也是確保經濟安全與產業供應鏈穩定的「壓艙石」。今年上半年日本進口稀土斷崖式下滑,令日本百分之八十八點二涉稀土製造企業遭遇原料短缺或採購困難。其中百分之十七點五的企業被迫直接停產或削減生產規模,交貨延期和產線停擺成為常態。
值得關注的是,這並非日本第一次遭遇稀土「斷流」衝擊。二零一零年發生中日釣魚島撞船事件後,中日關係急劇惡化,中國對日稀土出口一度明顯收緊,日本隨後啟動長達十五年的稀土依賴中國的「去風險化」應對舉措,其中包括:
一,加速技術替代。日產、本田及零部件巨頭加速研發和應用「無稀土」或「低稀土」電機,以鐵等材料替代高性能磁體原料。
二,推進供應鏈多元化。日本不僅擴大從美、澳、越等國家進口稀土,還砸重金與澳洲資源巨頭萊納斯合作開採,但面臨純度不足及成本翻倍的現實困境。
三,加強庫存與回收再利用。廢舊家電回收僅能補充部分輕稀土需求,重稀土嚴重依賴庫存消耗。
四,從儲備應急轉向重建產業鏈。信越化學今年確認將在福井縣建設新的稀土精煉設施,獲得日本政府一百七十五億日圓(約一億美元)補貼。日本還與澳洲擴大關鍵礦產合作,兩國今年五月宣布的相關項目支持規模合計約十二億美元,覆蓋礦山、精煉、鎵回收和其他關鍵礦產項目。
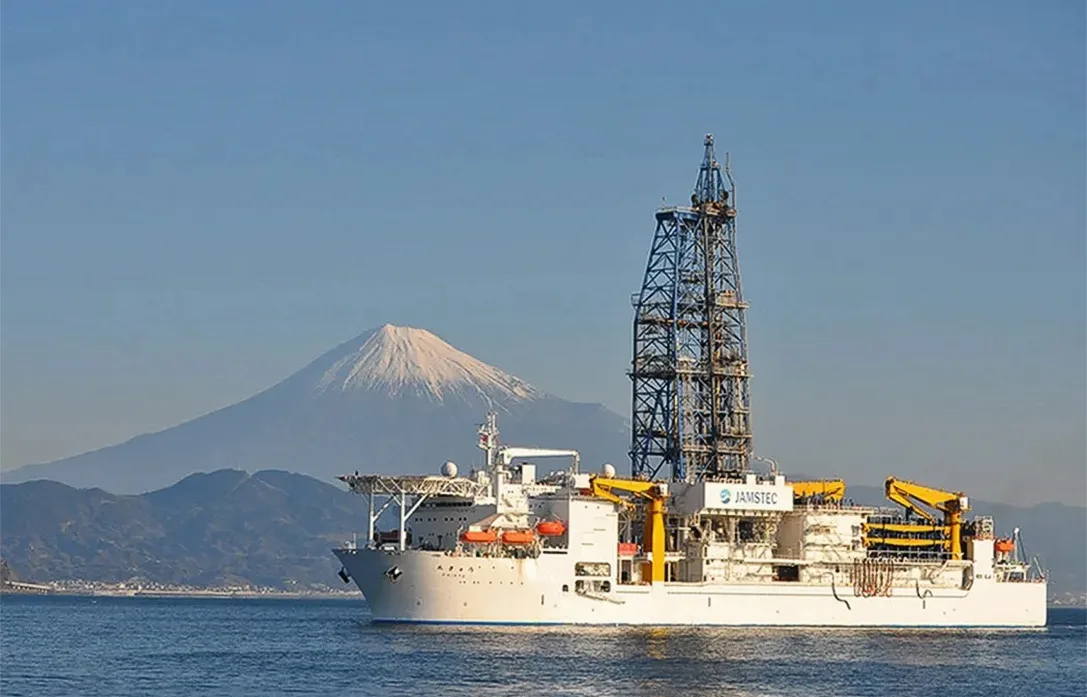
日本最具象徵意義的另一張牌就是獨立在南鳥島開採海底稀土。今年二月,JAMSTEC利用「地球號」在南鳥島專屬經濟區水深五千多米海底成功採掘到稀土泥,其中稀土總量約百分之五十四屬於釔、釓、鏑等中重稀土。但日本也承認,能否大幅降低採礦成本並建立從採掘到精煉的完整流程,是產業化的核心難題。
中國產業鏈優勢難取代
據日本經濟產業省和財務省統計顯示,日本稀土進口中來自中國的比例已由二零零九年的百分之八十五降至目前約六成左右。換言之,日本已經把總體對中國稀土依賴降低約三成,但為什麼仍擺脫不了「去中國化」?中國的核心優勢不僅僅在於「地下有礦」和高產量全球佔有率,更在於擁有一條從礦石到氧化物、金屬、合金,再到高性能磁體的產業鏈,並且這條產業鏈實現了技術、資本、環保許可和規模經濟的高度集中。
國際能源署數據顯示,二零二四年,中國稀土約佔全球稀土礦產量的七成,而且在精煉環節的份額更高達約百分之九十一。這也意味著不僅日本不可能在短期內擺脫對中國重稀土等重要原料的依賴,而且包括美國以及歐盟等先進國家,同樣也難以擺脫對中國的依賴。日本要在重稀土等產業鏈上去中國化,只能徒增日本有關企業的焦慮與不安。