
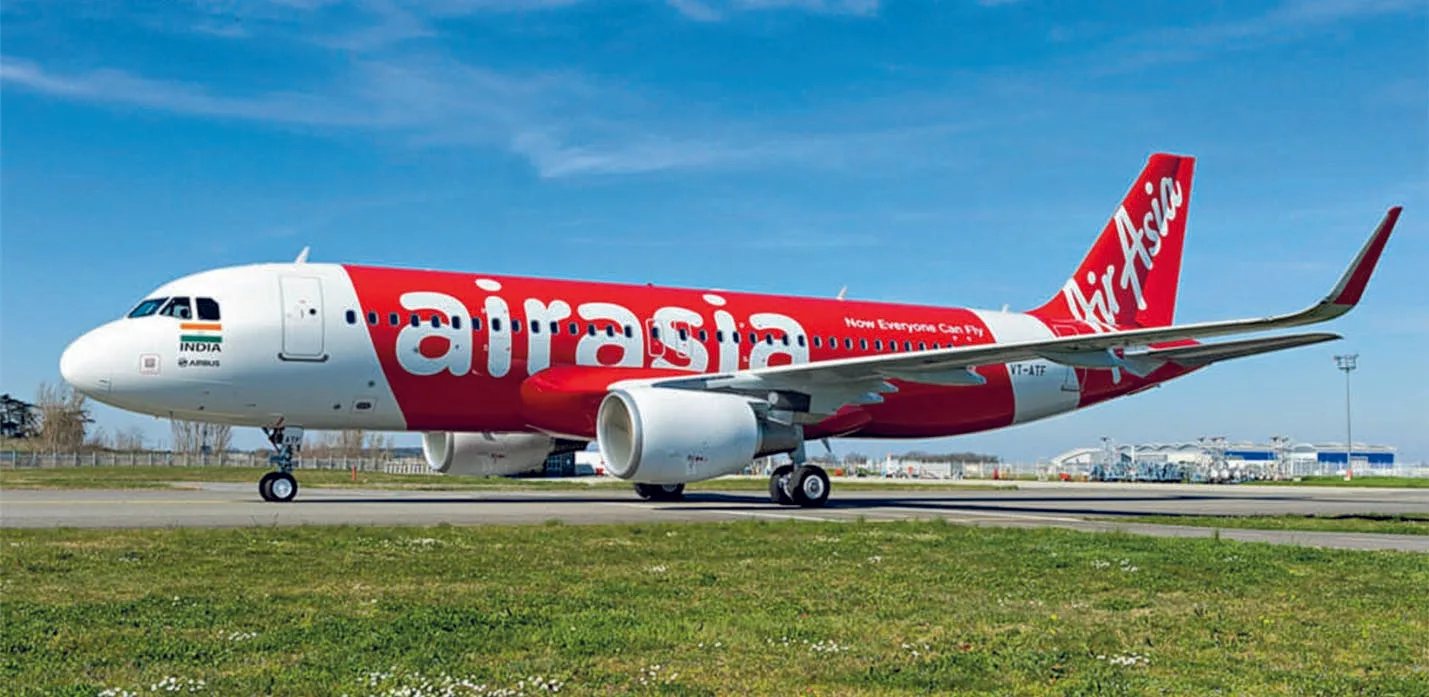
馬來西亞航空業最近出現「風水輪流轉」的大洗牌局面,亞洲最大廉價(低成本)航空公司亞洲航空(Air Asia)深陷債務危機,而過去因經營不善而頻陷困局的國營馬來西亞航空(馬航,MAS)近幾年已脫胎換骨,持續錄得不俗盈利,甚至傳出大馬政府有意讓馬航接手部分亞航航線的消息。
近日有消息指大馬政府正啟動一項航線接手的「情境規劃」預案,並已私下探詢馬航和峇迪航空(Batik Air,一家民營航空公司)的意願,詢問兩家航企是否有能力在亞航營運出現變化時,接手其部分國內航線和客運量。消息曝光後,立即在大馬航空業投下一枚震撼彈,引發與亞航有關的兩家上市公司(Capital A與亞洲航空集團)股價雙雙大跌。
亞洲航空成立於一九九三年,原本是國營重工業集團(HICOM)旗下的傳統航空公司。然而,因經營不善,該公司很快就負債累累。二零零一年,原本在音樂產業發展的企業家東尼.費南德斯(Tony Fernandes)以象徵性的一令吉價格,買下了這家擁有兩架舊飛機和四千萬令吉債務的空殼公司。他隨後將亞航徹底改造為東南亞第一家廉航,以「現在人人都能飛」(Now Everyone Can Fly)為口號,憑藉極致低成本控制及開闢二、三線城市的藍海市場等核心策略迅速崛起。
當時的傳統國家航空——馬來西亞航空——因體制臃腫、票價高昂且長期面臨虧損,大馬國內市場的龍頭地位很快就被亞航取代。亞航以驚人的速度擴張,不僅在馬來西亞國內奪下超過六成的市佔率,更透過合資形式在泰國、印尼、菲律賓等地設立分公司,一舉蛻變為東南亞甚至全亞洲最大的低成本航空帝國。
然而,亞航高歌猛進的擴張在近年遭遇了毀滅性的財政打擊。根據今年九月最新揭露的財務數據,亞航的財務報表極為嚴峻:截至六月三十日,流動負債已高達一百八十四億令吉(約合四十五億美元);與龐大負債形成強烈對比的是,其賬面上的現金及銀行存款僅存九點五四億令吉;今年第二季,單季錄得八點三億令吉的淨虧損;拖欠大馬國營機場營運商馬來西亞機場控股公司高達五億令吉的降落與停機等服務費用。
亞航之所以會從當年的商界神話跌落至今日的債務泥潭,主要由以下三大內外部因素交織而成:一,疫情重創的歷史包袱:二零二零年至二零二二年間的全球新冠疫情導致旅遊業全面停擺,亞航旗下數百架客機被迫斷航停飛。儘管飛機沒上天,但龐大的飛機租賃費用、利息與維護成本依然源源不斷地產生,導致母公司Capital A當時被交易所列入陷困公司狀態。二,國際地緣政治引發的油價飆升:今年美國與以色列針對伊朗的衝突爆發,國際地緣政治衝突導致全球能源市場大震盪。第二季的平均航空燃油價格較上一季瘋狂暴漲了六成六,達到平均每桶一百八十三美元。這對於利潤微薄、極度依賴燃油成本控制的廉價航空來說,無疑是致命一擊。三,劇烈的外匯匯率損失:由於亞航的飛機租賃合約與部分債務多以美元結算,而其主要收入為令吉,在近期匯率波動劇烈的情勢下,僅僅在今年第二季,亞航就承受了高達三點三億令吉的嚴重匯兌損失。
大規模重組效果有限
面對迫在眉睫的危機,亞航創辦人東尼.費南德斯與管理團隊近年採取了一系列的「大動作」進行自救,包括母公司Capital A完成了大規模的重組計劃,為後續融資重開大門;採取積極的精簡擴張策略,在二零二六財年內計劃退還二十五架較老舊的飛機給租賃公司以節省昂貴的租金,同時對表現不佳的航線進行大刀闊斧的停飛與削減;目前正積極與多家國際和本地金融機構洽談,目標是從國際債務市場籌集最多十億美元的資金,同時爭取七億令吉的本地信貸融資,用於債務重組。然而,航空業界的資深分析師對此持悲觀態度,預估亞航實際至少需要三十億美元的全新資金,才能徹底扭轉目前的財務困境。
在亞航深陷泥淖的同時,作為昔日敗將的馬航卻上演了一場驚奇的「國企逆襲記」。馬航過去十多年因兩起空難打擊、管理層官僚化,長期依靠國家主權財富基金(國庫控股)的輸血苟延殘喘。然而,在現任集團董事總經理依茲漢的帶領下,馬航進行了歷史上最徹底的轉型。
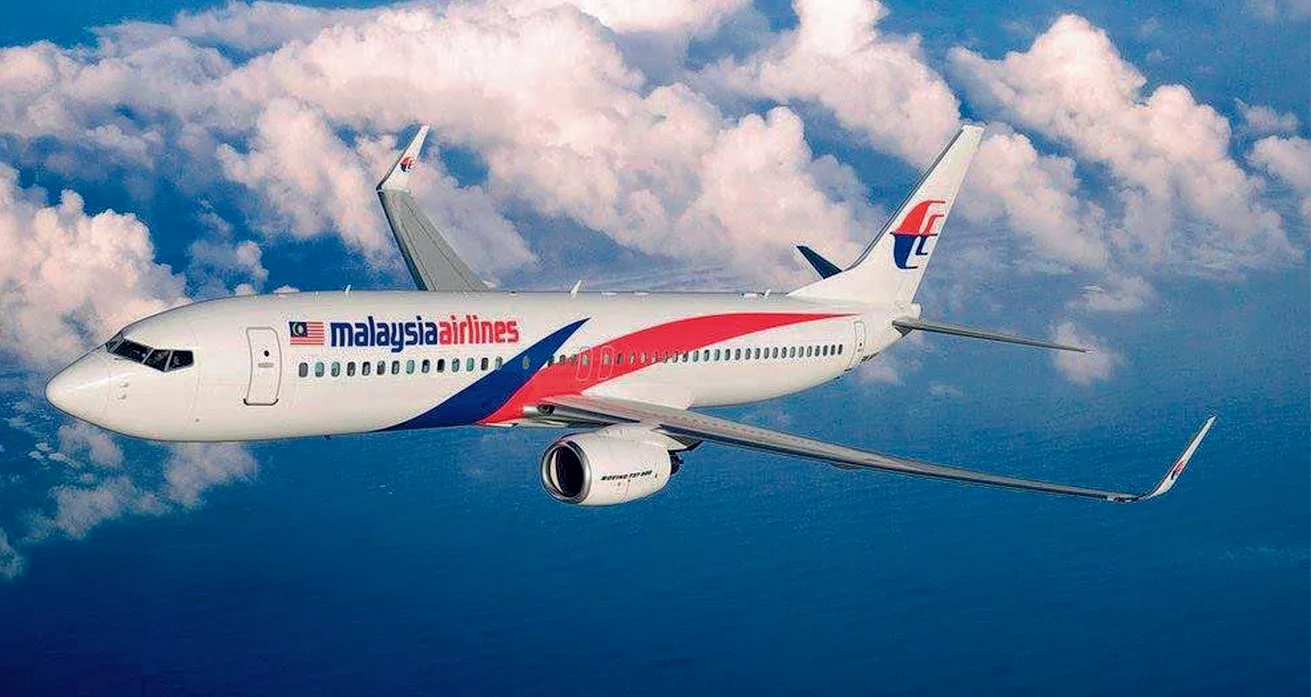
馬航在疫情期間成功向法庭申請進行全面的債務重組,抹去了高達數十億令吉的歷史債務包袱,得以輕裝上陣。馬航也不再盲目與廉航大打低價價格戰,而是回歸優質傳統航空的定位。他們精簡了航線,專注於利潤更高的高端商務客與長途國際航線。在依茲漢的治理下,馬航過去兩年多來抓住了疫情後國際旅遊報復性復甦的紅利,連續多個季度錄得豐厚利潤,目前已轉化為一家現金充裕的健康企業。這讓政府在思考航空業面臨突發危機時,馬航第一次有底氣成為「救火隊」,而不是「被拯救者」。
鏈接東西部民衆的航空
亞航雖然是民營的廉航,但它是大馬航空市場的老大,在大馬整體航空市場的總市佔率約為四成,而在國內航線的市佔率更高達六成。如果亞航因為財務問題導致大規模停飛或縮減班次,將引發全馬航空生態的大地震,尤其是西馬與東馬民眾來往全依賴航空,亞航若倒下,將出現巨大的運能缺口。一旦失去了亞航這廉航龍頭的價格壓制,市場競爭減少,票價可能會大幅提高。
消息指出,目前,由大馬財政部與相關部門主導的應對方案主要分為兩條主線,首先是在資金方面,政府考慮為亞航向國際外部投資者籌集新資本的計劃提供某種形式的官方財政背書或擔保,以增強市場投資人的信心;其次是在航線方面,當局正與其他國內航空公司商討,規劃在最壞情況下由他航承接航線的應變情境。
面對政府的密集探詢與諮詢,馬航與峇迪航空的態度非常務實且精明。兩家公司都已向政府明確表達了他們開出的條件與底線:兩家航企均明確表態,絕無意願直接全數收購或合併亞航的實體業務;他們更傾向於在市場出現空白時,通過自身的常規航線網絡擴建,逐步吸收和消化亞航流失的航線與旅客,並且希望政府讓他們一併接管亞航的飛機租賃合約。
回顧過去二十年,大馬航空業上演了一場極具戲劇性的「風水輪流轉」:當年亞航以初生之犢不畏虎之勢,將瀕臨絕境的國營馬航逼至角落;然而數年過去,馬航靠著嚴格的紀律與重組實現浴火重生、手握重金;反觀亞航,卻因激進擴張、地緣油價暴漲與沉重美元負債而陷入債務泥潭。
這場航空業的大洗牌反映出,航空公司現金流比擴張規模更重要。亞航過去幾年一味追求龐大的機隊規模與多元的數位生態轉型,但在高風險的航空業中,一旦遇到如燃油飆升等外部黑天鵝事件,賬面上有無充裕的健康現金流,才是決定一家企業生死存亡的唯一鐵則。此外,過去廉航依靠「低票價、高槓桿」的玩法,在穩定低油價時代無往不利。但在如今地緣政治動盪、全球油價動輒飆破一百八十美元、各國匯率劇烈波動的新常態下,廉航如何維持低票價與獲利之間的平衡,其商業模式正面臨根本性的考驗。
亞航陷困和馬航浴火重生,宣告了大馬航空業正迎來市場格局大洗牌。